Большинство белорусов, впервые продавших USDT или BTC, задаются одним вопросом: нужно ли с этого что-то платить государству. Короткий ответ почти всегда разочаровывает своей простотой: если сделка прошла через официальную биржу-резидента ПВТ — Whitebird, Dzengi, Bynex, Free2ex, Cifra Markets или Tradex — налога нет вообще. Ни 13%, ни 9%, ничего. Декларацию подавать тоже не нужно.
Звучит слишком хорошо, чтобы быть правдой, но это прямо прописано в законе — с оговорками, которые важно понимать, чтобы случайно не оказаться в другой, куда менее приятной категории.
Криптовалюту в Беларуси легализовали ещё в 2017 году Декретом №8 «О развитии цифровой экономики» — тогда же появился Парк высоких технологий как правовая рамка для всей истории с токенами. Но именно вопрос налогообложения физлиц долго оставался серой зоной: льгота то действовала, то заканчивалась, то продлевалась новым указом. Точку в этой чехарде поставила статья 202-1 Налогового кодекса, которая действует с 1 января 2025 года и прямо описывает, какие доходы от операций с токенами облагаются налогом, а какие нет.
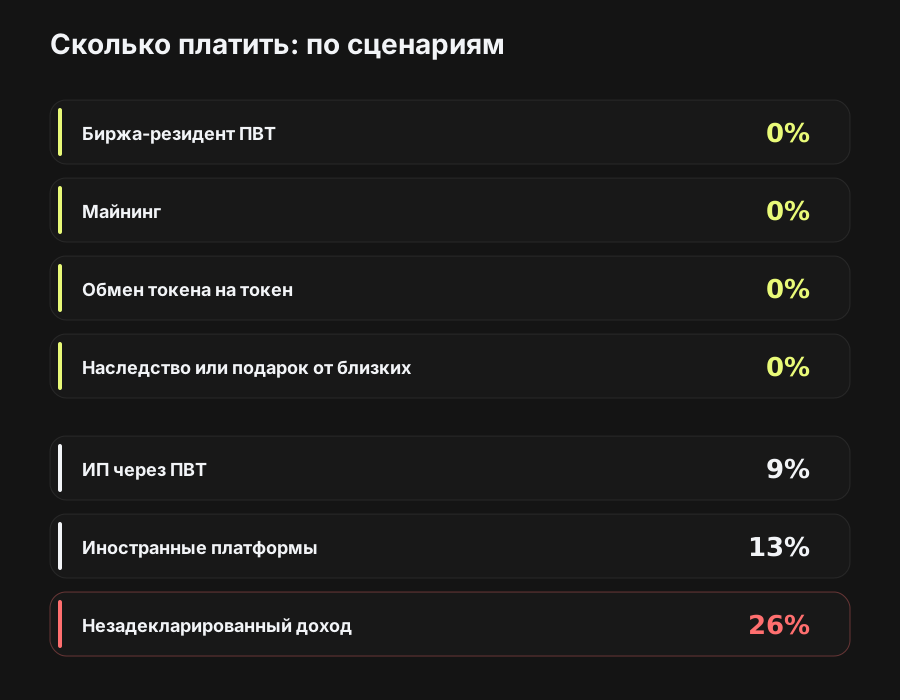
Проще всего показать это на схеме: всё зависит не от того, сколько вы заработали, а от того, через кого прошла сделка.
Через биржу-резидента ПВТ — 0%. Купили USDT на Whitebird, продали BTC на Bynex, обменяли токены на Dzengi — любая операция через официального оператора не признаётся объектом налогообложения. Формулировка в законе именно такая: не относится к объектам налогообложения подоходным налогом. Это не льгота с ограничением по сумме — освобождение действует независимо от того, обменяли вы 50 рублей или 50 000.
Майнинг — тоже 0%. Доход от добычи токенов отдельно выведен из-под налога, причём законодательство прямо говорит, что майнинг, приобретение и отчуждение токенов физлицами не считается предпринимательской деятельностью — а значит, не требует регистрации ИП только по факту того, что вы майните.
Обмен токена на токен — 0%, если это не часть незаконной деятельности. Конвертировали BTC в USDT внутри одной платформы, не выводя в фиат, — под налог такая операция не подпадает.
Токены в наследство или в подарок от близких родственников — 0%. От остальных дарителей — тоже без налога, но в пределах общего годового лимита на подарки (в 2025 году порог составлял 11 516 рублей суммарно по всем подаркам за год, а не только по крипте; актуальную цифру на текущий год стоит уточнять отдельно, она ежегодно пересчитывается).
Теперь — тот единственный сценарий, где деньги действительно уходят в бюджет.
Иностранные платформы — 13%. Если вы торговали не через белорусского резидента ПВТ, а через зарубежную биржу или любой сервис, где деньги идут напрямую человеку или организации, не имеющей статуса резидента ПВТ, — доход облагается по стандартной ставке подоходного налога. Важный нюанс: базой для расчёта здесь выступает не весь торговый оборот, а именно сумма, которую вы реально вывели с такой площадки в фиат.
Отдельно стоят ещё два случая, которые не относятся к обычной торговле, но встречаются достаточно часто, чтобы о них знать.
ИП, ведущий бизнес на операциях с токенами через ПВТ, — 9%. Это льготная ставка для тех, кто зарегистрирован как индивидуальный предприниматель именно ради предпринимательской деятельности с токенами — не для рядового пользователя, который просто продал часть накоплений.
Незадекларированный или незаконный доход — 26%. Причём база здесь считается не по фактической сумме операций, а с применением специального коэффициента доходности, который Министерство по налогам и сборам устанавливает отдельно на каждый год (на 2026 год утверждённый коэффициент составляет 0,0367). К этому добавляется отдельная административная ответственность вплоть до конфискации дохода — это уже не столько налоговый, сколько дисциплинирующий механизм для тех, кто пытается вести серые P2P-схемы в обход легальных площадок.
Один из частых вопросов, которые люди задают в налоговую: если доход пришёл из-за границы от иностранной компании, разве это не освобождает от налога и декларирования? Нет — и это стоит запомнить отдельно. Освобождение касается конкретно операций, проведённых в рамках правил Декрета №8, то есть через резидентов ПВТ. Иностранное происхождение денег само по себе ничего не меняет — критерий один: кто выступал оператором сделки.
Здесь начинается место, где интуиция обычно подводит, и разбираться стоит на конкретном примере, потому что именно этот случай МНС отдельно расписал в своих разъяснениях.
Представьте цепочку: вы вводите белорусские рубли на официальную биржу-резидента ПВТ, покупаете токен, переводите его на иностранную площадку, там меняете один токен на другой (условно BTC на ETH), возвращаете результат обратно на белорусскую биржу и продаёте за рубли на карту. Схема выглядит так, будто где-то в середине происходит что-то, выходящее за рамки легального поля — деньги как будто «уходят» за границу и «возвращаются».
На деле МНС в письме от 17.01.2025 № 3-2-11/00182 разбирает ровно этот пример и прямо говорит: такой доход не облагается налогом и не отражается в декларации. Разгадка в том, что закон различает не место, где физически произошла сделка, а то, что именно двигалось. Правило «деньги только через операторов-резидентов ПВТ» касается фиата — рублей, валюты, электронных денег в момент покупки или продажи токена. Оно не ограничивает перемещение самих токенов между кошельками и площадками — это не покупка и не продажа за деньги, а просто перевод актива. А обмен токена на токен отдельно выведен из-под налога как самостоятельная льготная категория, независимо от того, на какой конкретно платформе физически прошёл своп.
Получается рабочая и легальная последовательность: рубли → токен (только через ПВТ-оператора) → перевод токена на любую биржу → обмен токена на токен там → перевод обратно → токен → рубли (снова только через ПВТ-оператора). Точки входа и выхода в фиат — единственное место, где требование «только через резидента ПВТ» жёстко работает.
Наглядно эта цепочка выглядит так:
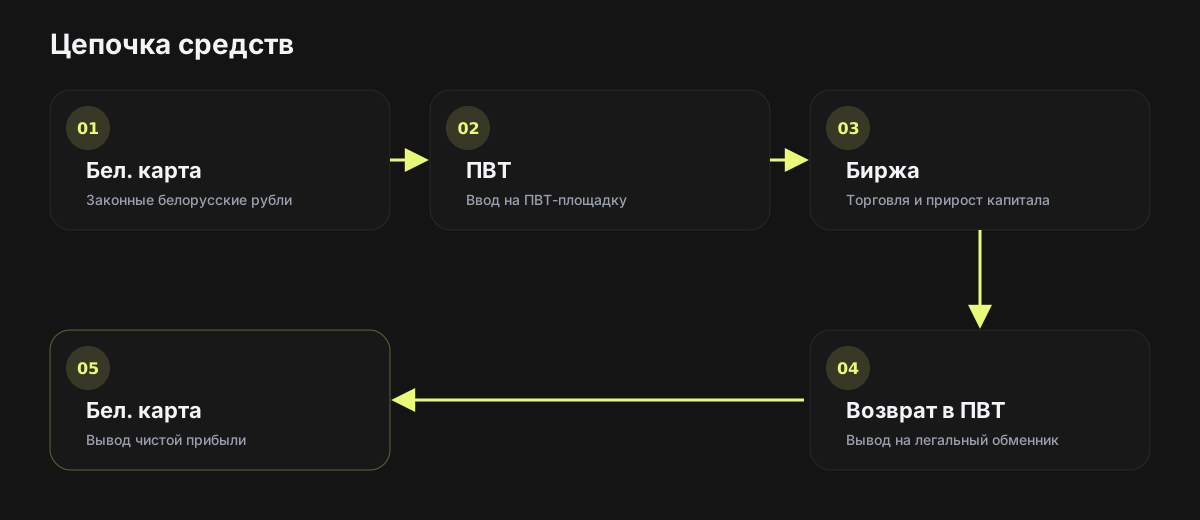
Фиат — рубли, валюта, электронные деньги — проходит только через резидента ПВТ в момент покупки и продажи токена. Сам обмен токена на токен между этими точками может физически идти на любой площадке, хоть в Беларуси, хоть за рубежом.
Оговорка, которая всё же важна: льгота на обмен токена на токен не действует, если доход получен в рамках незаконной или запрещённой деятельности. Сама механика легальна, но не превращается в индульгенцию для любого содержания операций внутри неё — если конкретный актив или площадка связаны с чем-то запрещённым, льгота не спасает. И отдельно стоит держать в уме, что это разъяснение закрывает только налоговый вопрос: надёжность самой иностранной биржи, её комплаенс и возможные санкционные ограничения по отдельным юрисдикциям — совсем другая история, не имеющая отношения к белорусскому налоговому кодексу.
Если у вас всё-таки есть налогооблагаемый доход (иностранная площадка, подарок сверх лимита, незадекларированная сумма), декларацию нужно подать не позднее 31 марта года, следующего за годом получения дохода, а сам налог заплатить — не позднее 1 июня. Требование касается налоговых резидентов Беларуси — то есть тех, кто провёл в стране больше 183 дней в календарном году.
Если же вся ваша активность складывается в операции через официальные площадки — можно выдохнуть: ни декларация, ни налог вам в этой части не нужны, что прямо прописано в разъяснениях МНС.
Если посмотреть на всю картину целиком, вырисовывается простая логика: государство осознанно сделало официальные площадки единственным способом торговать крипто без налоговых последствий, а всё, что происходит в обход них — через иностранные биржи, через P2P с рук на руки — либо облагается по полной ставке, либо рискует попасть под 26% и штраф. Это не побочный эффект закона, а его прямая цель: выдавить серые схемы с рынка, сделав легальный путь ещё и более выгодным.
 Kursly